Domain multivet.de kaufen?
Wir ziehen mit dem Projekt
multivet.de um.
Sind Sie am Kauf der Domain
multivet.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain multivet.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für Ustg
Top-Angebote
Produkte zum Begriff Ustg:
-
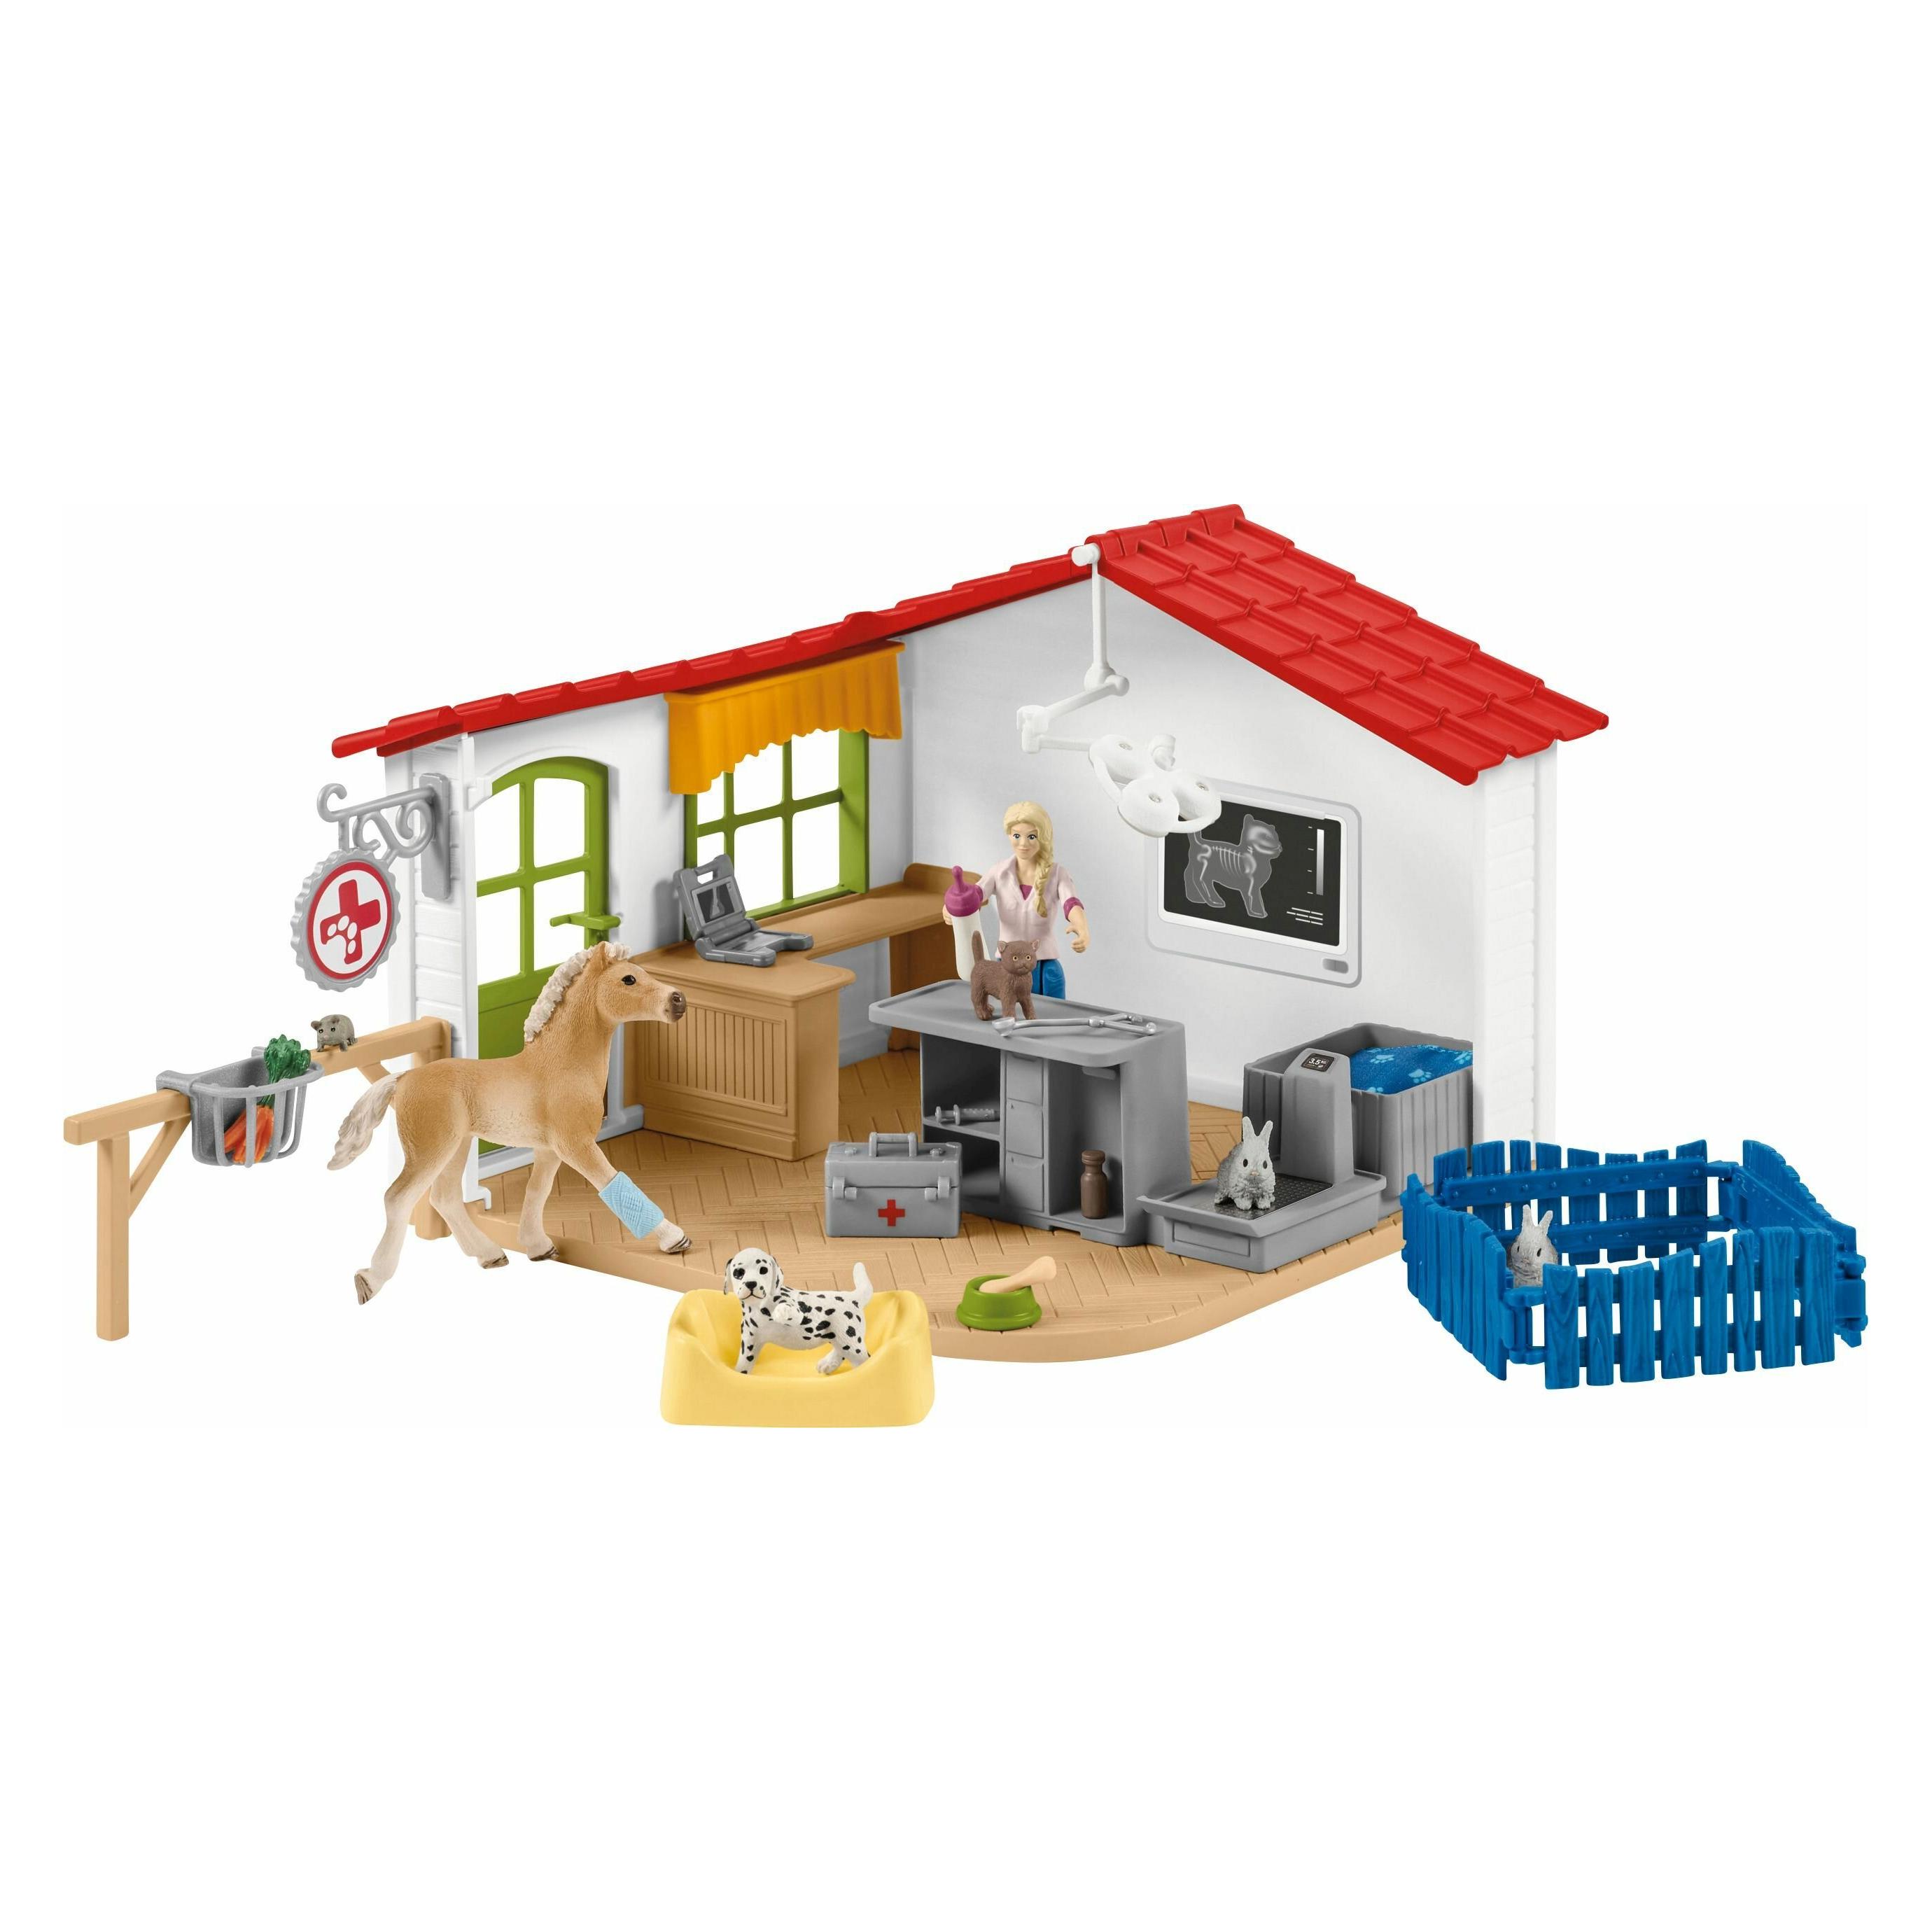
Schleich Farm World 42502 Tierarzt-Praxis mit Haustierenschleich 42502. Themenwelt: Farm, Farm animals / farm toys, Empfohlenes Alter in Jahren (mind.): 3 Jahr(e), Empfohlenes Alter in Jahren (max.): 8 Jahr(e), Produktfarbe: MehrfarbigAllgemeinThemenweltFarm, Farm animals / farm toysEmpfohlenes Alter in Jahren (mind.)3 Jahr(e)Empfohlenes Alter in Jahren (max.)8 Jahr(e)ProduktfarbeMehrfarbigMerkmaleProduktfarbeMehrfarbigThemenweltFarm, Farm animals / farm toysEmpfohlenes Alter in Jahren (mind.)3 Jahr(e)Empfohlenes Alter in Jahren (max.)8 Jahr(e)Anzahl der Spielzeugfiguren7 Stück(e)Montage erforderlichJaUrsprungslandTschechische RepublikLogistikdatenBreite des Versandkartons348 mmLänge des Versandkartons405 mmHöhe des Versandkartons251 mmGewicht Versandkarton3,06 kgNettogewicht Hauptkarton3,06 kgVersandkarton pro Palettenlage6 Stück(e)Rechnungseinheit Hauptgehäuse (außen)NeinBestellbare Menge Mastergehäuse (außen)NeinVersandeinheit Hauptgehäuse...45,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schleich schleich® Farm World 42502 Tierarzt-Praxis mit Haustieren 42502In der Tierarzt-Praxis von Schleich® FARM WORLD kann die Tierärztin alle Tiere behandeln, die zu ihr kommen. Dank der professionellen Ausstattung ihrer Praxis werden alle kleinen Patienten schnell wieder gesund und können zurück auf den Bauernhof.45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff Ustg:
-
Schleich Tierarzt-Praxis mit HaustierenDie Schleich Figuren sind detailgetreu modelliert und stehen für pädagogisch wertvolles Spielen. In der Tierarztpraxis von Schleich Farm World kann die Tierärztin alle Tiere behandeln, die zu ihr kommen. Dank der professionellen Ausstattung ihrer Praxis werden alle kleinen Patienten schnell wieder gesund und können zurück auf den Bauernhof.49,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KiddiCraft Brickfarm - Tierarzt-Praxis - deutsch 300432Auch in einer Klemmbausteinwelt müssen die geliebten Haustiere gelegentlich zum Arzt. Das Praxisgebäude lässt sich aufklappen, um so die volle ... 1 x Brickfarm - Tierarzt-Praxis - deutsch Sprache: deutsche Version Anleitung in: Typ: Kl52,66 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Ustg
-
Schleich Farm World 42502 Tierarzt-Praxis mit Haustierenschleich 42502. Themenwelt: Farm, Farm animals / farm toys, Empfohlenes Alter in Jahren (mind.): 3 Jahr(e), Empfohlenes Alter in Jahren (max.): 8 Jahr(e), Produktfarbe: MehrfarbigAllgemeinThemenweltFarm, Farm animals / farm toysEmpfohlenes Alter in Jahren (mind.)3 Jahr(e)Empfohlenes Alter in Jahren (max.)8 Jahr(e)ProduktfarbeMehrfarbigMerkmaleProduktfarbeMehrfarbigThemenweltFarm, Farm animals / farm toysEmpfohlenes Alter in Jahren (mind.)3 Jahr(e)Empfohlenes Alter in Jahren (max.)8 Jahr(e)Anzahl der Spielzeugfiguren7 Stück(e)Montage erforderlichJaUrsprungslandTschechische RepublikLogistikdatenBreite des Versandkartons348 mmLänge des Versandkartons405 mmHöhe des Versandkartons251 mmGewicht Versandkarton3,06 kgNettogewicht Hauptkarton3,06 kgVersandkarton pro Palettenlage6 Stück(e)Rechnungseinheit Hauptgehäuse (außen)NeinBestellbare Menge Mastergehäuse (außen)NeinVersandeinheit Hauptgehäuse...45,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schleich schleich® Farm World 42502 Tierarzt-Praxis mit Haustieren 42502In der Tierarzt-Praxis von Schleich® FARM WORLD kann die Tierärztin alle Tiere behandeln, die zu ihr kommen. Dank der professionellen Ausstattung ihrer Praxis werden alle kleinen Patienten schnell wieder gesund und können zurück auf den Bauernhof.45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxis Chinesische Medizin, Fachbücher von Stefan Englert, Simon BeckerEs gelingt den Autoren zu zeigen, wie klar und strukturiert die Traditionelle Chinesische Medizin von Anfang an gewesen ist. Gleichzeitig gehen sie bei der Entwicklung der diagnostischen und therapeutischen Schritte vom klinischen Krankheitsbild des Patienten aus. Das Ergebnis ist ein klares therapeutisches Versorgungskonzept, das Akupunktur, Arzneitherapie, Diätetik und Selbsthilfe des Patienten einschliesst. Die vier Teile des Buches - Grundlagen, Indikationen, Rezepturen und Materia Medica - bauen aufeinander auf und sind eng miteinander vernetzt. Der Leser profitiert zusätzlich von den ungezählten praktischen Erfahrungen wichtiger TCM-Therapeuten, die in den Kommentaren zu den Rezepturen und Arzneimonographien zusammengefasst wurden.229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxis der chinesischen Medizin, Fachbücher von Petra Zimmermann, Giovanni MaciociaBeschrieben wird die Anwendung der TCM für mehr als 50 Krankheiten. Zahlreiche Fallstudien vertiefen das Wissen. Einprägsame Grafiken, Tabellen und Abbildungen erleichtern den Zugang zu Diagnostik und Therapie. Jedes Kapitel enthält: Ätiologie und Pathologie, Differenzialdiagnose in der TCM, ausgewählte Behandlungen mit Akupunktur und Kräutern - jeweils mit Erläuterungen, Zusammenfassung der westlichen Differenzialdiagnose, Diskussion über Prognose und Prävention sowie Überprüfung der modernen chinesischen Literatur. Neu in der 3. Auflage: Sexualität in der chinesischen Medizin, Kombination von Arzneimittelmedizin und Akupunktur, Erörterung des Dreierwärmers, Zungengalerie, Aktualisierung der westlichen Differenzialdiagnosen, "Red Flags" in der westlichen Medizin, klinische Studien erstmals übersetzt und Therapieprinzipien von Akupunktur und Arzneimitteltherapie in Übersichtskästen. Alphabetische Sortierung der Krankheitsbilder. Das Buch eignet sich für Ärztinnen und Ärzte sowie Heilpraktikerinnen und Heilpraktiker mit Schwerpunkt TCM.169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.